Gartner 2026 年 CCaaS 魔力象限报告出炉之际,正是该领域发生剧烈变化的时刻。
如今,买家更关注的是:他们的 CCaaS 解决方案与更广泛的企业生态系统的契合度、数据架构以及治理模式。
与此同时,对交互管理、路由和独立 AI 解决方案的重视程度正在下降,因为其中很大一部分已经商品化。
考虑到这种动荡,很多人或许预期魔力象限会出现更大的洗牌。
然而,结果却与往年惊人地相似:自 2025 年以来,只有微软一家新进入者,思科则是唯一发生位置变化的厂商(从利基玩家升至挑战者)。
归根结底,这或许反映出领先厂商适应变化中的市场与日益激烈的竞争的能力有多强。
Gartner 如何定义 CCaaS?
从根本上说,Gartner 将 CCaaS 解决方案定义为一套基于云的应用套件,能够从客户和员工两个视角有效管理多渠道客户交互。
必须具备的功能包括:云托管的应用访问能力、全球语音与数据连接、数字路由、劳动力参与管理(WEM)工具,以及预先打包的坐席、主管和报表应用。
尽管报告还探讨了其他可选功能,但 Gartner 对 CCaaS 的整体定义与上一份报告逐字未变。
有些人可能会将此解读为:分析师正在按兵不动,等待市场走向更加明朗——毕竟厂商们正加快演进其愿景、加速创新。
CCaaS 厂商表现如何?(以及谁落榜了?)
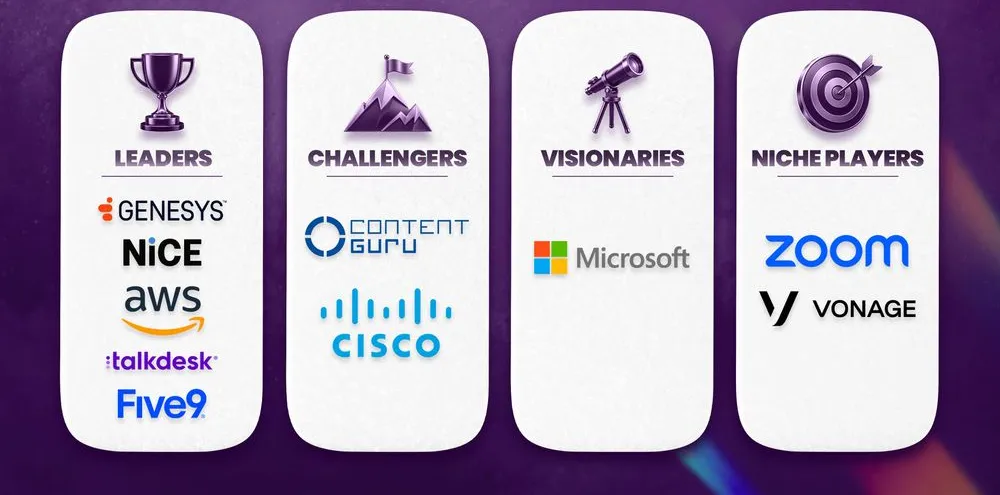

Gartner 列出的五家魔力象限领导者与 2025 年相同:Genesys、NiCE、AWS、Talkdesk 和 Five9。
思科则与此前的 Content Guru 一同进入挑战者象限,此前它位列利基玩家阵营。
同时,微软首次进入该研究,成为唯一的”远见者”。
最后,Zoom 和 Vonage 保住其在利基玩家象限的位置。
然而,这个市场远不止这十家厂商。Gartner 还将 8×8、Dialpad、Odigo、RingCentral、Salesforce 和 Sprinklr 列为荣誉提名。
此外,还有一些厂商遗憾落榜。Nextiva 或许是最明显的缺席者,它支撑着从现代(Hyundai)到 DHL 等数千家企业的联络中心运营。
其他例子包括:
- Zendesk: 它正将 16 万多家客户中的很大一部分延伸至 CCaaS,在一个环境中统一 CRM、CCaaS、WEM 和对话式 AI。
- UJET: 其核心差异点在于利用客户移动设备的上下文信息,简化并个性化客户体验。
- Puzzel: 与 Odigo 类似,Puzzel 在欧洲势力强大,其主权云方案在当地被广泛部署。
- Twilio: 其 Flex 解决方案如今常被嵌入第三方记录系统之中,因而成为系统集成商(SI)的热门选择。
鉴于此,买家也应考虑报告范围之外的厂商。话虽如此,这份研究对于了解众多市场头部厂商的优势与注意事项,仍是一份有用的指南。
Gartner 魔力象限领导者
魔力象限中的领导者在”执行能力”和”愿景完整性”两项综合指标上均得分高于平均。Gartner 2026 年的领导者是:
Genesys
Genesys 因其”轻松的本地到云端迁移”、”坐席编排赋能”以及”大型复杂部署”而获得赞誉。
迁移能力是它长期以来的优势,其 Ignite 计划包含试点、行动手册和 AI 试验,在正式承诺前先验证价值。Genesys 也不对从 Engage 迁移到 Cloud CX 的客户重复收费。
然而,编排才是它最大的驱动力。当竞争对手如今才开始朝这个方向建设时,Genesys 已推动多年。最近,它宣布了四项新的编排解决方案,用于理解意图、跨资源保留记忆,并推动交互向前演进。
不过,Gartner 令人意外地漏掉了一个词:”生态系统”。Genesys 不只与其他系统集成,还与 Adobe、ServiceNow、Sierra 等伙伴合作并共同创新。
如此一来,它帮助拓展了联络中心在企业内部的角色,而随着智能体到智能体的创新演进,这一优势很可能变得举足轻重。
NiCE
Gartner 将 NiCE 的核心优势列为”领先的对话式 AI 平台”、”人工坐席指导”和”大型全球客户支持”。
其对话式 AI 平台来自 Cognigy,NiCE 迅速将其嵌入 CXone 解决方案,提取交互数据、快速搭建面向客户的 AI 智能体原型,并在实施前预测 ROI。通过 Cognigy,品牌还可以借助编码智能体来配置 AI 智能体,例如 Codex 或 Cursor,从而加速部署。
Gartner 或许因篇幅所限未能提及其他关键优势,包括其 WEM 产品组合和成熟的主权云。
NiCE 是仅有的两家(另一家是思科)宣布推出跨意图、同时面向人工与 AI 智能体的混合式 WEM 解决方案的 CCaaS 厂商之一。这颇具创新性。同时,NiCE IEX 仍是市场领先的劳动力管理(WFM)解决方案,品牌可以集成使用,其能力是竞争性 CCaaS 平台无法匹敌的。
在主主权云方面,它在欧盟、英国和澳大利亚都有成熟方案,并拥有基于三年多复杂部署经验锤炼出的成熟支持体系。这一优势让 NiCE 在今年年初赢得了与英国税务机关 HMRC 价值逾5亿英镑大单。
AWS
AWS 凭借”可定制解决方案”、”全球可扩展性”和”AWS AI 产品组合”赢得认可。
Gartner 强调客户对其 AI 组合中的聊天机器人构建工具 Lex 的满意度。然而,对许多客户而言,这很快将成为过去。毕竟,AWS 似乎正将其替换为新的智能体式 CX 设计器和 Live Sync 能力。
Live Sync 能力源自其 2026 年 4 月对 NLX 的收购,为 AI 主导的语音体验铺平道路——与客户的智能手机同步,使联络中心能够在语音对话之上叠加数字元素。这才是真正的多模态 CX。
另外,该研究机构并未提及 Amazon Connect Customer 完全基于用量的定价模型是一项优势。相反,它被视为一项注意事项,因为这会令定价变得难以预测。
尽管如此,许多人认为这是优势而非缺陷。毕竟,没有前期承诺、容量限制、许可证或 token 需要管理。品牌只需按用量付费。在坐席制定价的未来仍不明朗之际,这提供了一种务实的替代方案。
Talkdesk
魔力象限研究将”统一客户数据”、”客户经理”和”预配置的行业专属 AI 解决方案”列为 Talkdesk 的主要优势。
其行业专属云长期以来被视为差异化优势,如今依然如此,包含行业特定的集成、工作流和 AI 模型。
这些云还可以包含独特能力。以其金融服务联络中心为例:其中包含的 Talkdesk for Financial Services 解决方案,让网点员工也能获得与联络中心团队相同的会话前上下文与指导工具。
Talkdesk 的客户体验自动化(CXA)产品组合也取得了相当的成功,使其能够将最新 AI 创新叠加到旧有环境之上,而无需团队进行迁移。
关键在于,这种方式让 Talkdesk 得以影响组织的 CX 战略,并与那些终将迁移的品牌建立关系。当他们真正迁移时,Talkdesk 便成为顺理成章的合作伙伴。
Five9
Five9 因”广泛的市场适配性”、”外呼互动”和”支持服务”获得 Gartner 的肯定。
这类外呼互动能力包括其 Advanced Campaign Manager,涵盖协同外呼活动、AI 驱动的目标筛选与时机选择、无代码合规等。
这些工具出现得恰逢其时,因为外呼联络中心正重获动能。借助更成熟的数据战略,服务团队可以实时发现问题并主动联系客户解决,在 AI 承接更多呼入交互的同时增添了人情味。
除 Gartner 列出的优势之外,Five9 还受益于与谷歌的紧密关系。它是本次评估中唯一一家托管于 Google Cloud 并通过其应用市场提供的 CCaaS 厂商,这一合作助力其在今年早些时候拿下了一笔 1 亿美元的金融服务大单。
最后,该厂商的”人文”愿景颇具吸引力:从顶尖人工坐席身上提取洞见,用以基准对标并指导 AI 智能体的表现。
Gartner 魔力象限挑战者
魔力象限中的挑战者在”执行能力”综合指标上得分高于平均,但在”愿景完整性”上低于平均。Gartner 2026 年的挑战者是:
Content Guru
Gartner 认为 Content Guru 的核心优势在于”大型复杂部署”、”高服务可用性”和”大语言模型(LLM)灵活性”。
这些优势呼应了业界对 Content Guru”可靠先生”的印象:就地满足企业需求,把由遗留系统、自研系统和云创新构成的杂乱生态,整合为一个现代、敏捷的环境。
然而,Gartner 未提及的是,这个环境不必是公有云。Content Guru 同样提供成熟的主权云方案,已在欧洲、英国、澳大利亚,以及最独特的美国得到验证。
因此,它在公共部门等高度监管行业颇受欢迎,并在该领域获得了备受觊觎的 FedRAMP Class D(High)授权。
最后,Content Guru 内置的客户数据平台能捕获对话数据和关键上下文,并在各企业系统间同步更新。当品牌重新思考联络中心在更广泛业务生态中的角色、以及如何更有效地利用其数据时,这是一项强大的差异化优势。
思科
思科在 2026 年魔力象限中因其”集成通信平台”、”先进的 AI 安全措施”和”全球解决方案”而获得赞誉。
该厂商将 CCaaS、UCaaS 和 CPaaS 整合于 Webex 套件之中,形成这一集成通信平台。这让 Webex Contact Center 客户能够使用先进的主动式客户服务能力、群体协作,并洞悉全企业员工如何协作解决客户问题。
思科的先进 AI 安全措施凸显了它借助更广泛的产品组合来强化其 CCaaS 供应的能力。Gartner 特别提到了 AI Defense,它让团队仅通过自然语言指令就能构建复杂的定制化 AI 护栏。
研究中未提及的一个例子是,思科已将 ThousandEyes 嵌入其平台,确保对特定联络中心应用和网络性能的可观测性。
最后,思科在 2026 年的快速创新也值得一书,包括围绕混合人机 WEM、实时翻译的发布,以及最近的 Dialog——它为面向客户的坐席提供更多业务上下文。
Gartner 魔力象限远见者
魔力象限中的远见者在”执行能力”综合指标上得分低于平均,但在”愿景完整性”上高于平均。Gartner 2026 年的远见者是:
微软
今年的新进入者因其”集成式 CX 平台”、”微软 AI 生态”和”全球销售网络”而受到赞誉。
其集成式 CX 平台的优势,体现在 Dynamics 365 Contact Center 与微软客户服务 CRM(Dynamics 365 Customer Service)及其 UCaaS 解决方案 Microsoft Teams 的紧密连接。
就 Teams 而言,让企业用同一语音通道承载客户、员工和合作伙伴的对话,可以简化迁移。Gartner 还强调了这种集成如何支撑”合同层面的简洁性”。
但其最大好处在于,组织可以围绕已经在用的解决方案来整合 CX 生态。鉴于如此多的企业实质上都是”微软系”,这是一项关键优势。
Gartner 对微软 AI 生态的独特之处着墨有限。不过,微软确实在其平台各处嵌入原生 AI 智能体,不仅支持自助服务,还覆盖质量保证、知识库管理和行政管理。其中一些现已通过 Microsoft Contact Center Intelligence(CCI)供企业叠加到遗留平台之上。
Gartner 魔力象限利基玩家
魔力象限中的利基玩家在”执行能力”和”愿景完整性”两项上均低于平均。Gartner 2026 年的利基玩家是:
Zoom
Zoom 因其”打包式 AI 定价”、”与 UCaaS 的紧密集成”和”简化的部署与管理”而获好评。
在定价上,Gartner 称赞 Zoom 将 AI 工具包含在坐席制模式内,而非额外收取基于用量的费用。在 Zoomtopia 2026 上,Zoom 进一步深化了这一做法。
如今,它采用”基于支出的定价模式”,一份年度承诺覆盖整个 Zoom CX 产品组合,产品之间不再分列收费项。除 Zoom Contact Center 和 WEM 之外,该组合还包括 Zoom Virtual Agent(ZVA)。
在 Zoomtopia 上,Zoom 还增强了其 QA 解决方案,可跨人工坐席与 AI 智能体、前台与后台团队追踪对话,让组织端到端地看清服务体验在哪里断裂。它还提供基于坐席吃力场景对话生成的 AI 角色扮演,这在本次评估的厂商中独一无二。
随后,Zoom 对 CX Insights 做了重大更新,将运营数据与对话数据结合、分析,并主动建议客户体验与员工体验的改进方向。
不过,报告的时点对 Zoom 或许不太有利,因为 Gartner 是在这些以及其他多项重要发布之前完成研究的。
Vonage
Gartner 认为 Vonage 的优势在于”强大的网络安全功能”、”与 UCaaS、CPaaS 的紧密集成”和”Salesforce Service Cloud 集成”。
这些安全能力源自其母公司爱立信。它的 API 利用网络层数据检测欺诈(例如 SIM 卡交换),增加了一层静默式身份验证。
当 AI 深度伪造削弱了包括声纹识别在内的传统联络中心身份验证手段时,这项能力正变得越来越有价值。
更广泛地说,Vonage 的 CPaaS 实力让联络中心能够连接其他系统、复刻复杂的遗留配置,并支持先进的主动式工作流。
Gartner 也认可 Vonage 在 Salesforce AppExchange 上的高评分。除此之外,其 Intelligence Workspace 为多个 CRM 实例提供统一视图,也是一项值得注意的额外优势。
魔力象限中体现的 CCaaS 趋势
2026 年 Gartner 魔力象限指向诸多重要的 CCaaS 趋势。以下聚焦其中最显著的四个。
1. 智能体式 AI 的落地进展缓慢
第一轮生成式 AI 创新相对直接,意图分析和自动摘要等用例并不要求联络中心重新审视其运营模式。
智能体式 AI 则复杂得多,要求联络中心重新思考数据结构、治理模型和员工工作流。同时,与自动摘要之类的应用相比,其 ROI 并不那么清晰。
最终,这些顾虑体现在 Gartner 对厂商的注意事项中,就连其市场领导者也因 AI 部署耗时超出预期而被扣分。
2. 对辅助型 AI 的需求正在上升
随着智能体式 AI 项目停滞,Gartner 表示联络中心正在寻求”AI 融入 CCaaS 转型的平衡路径”,越来越多地转向辅助型 AI。
联络中心 Agent Assist 本身的演进就颇为耐人寻味。如今,它能自动起草回复、调取历史客户对话的上下文,并引导坐席走完解决流程。它不再只是甩出知识库文章了。
这项技术的下一版本更令人期待,它或许不仅能推荐下一步最佳操作,还能跨系统代为执行。但这也将再次把联络中心带入目前尚不明朗的智能体式 AI 水域。
3. CCaaS 厂商面临日益激烈的竞争
Gartner 指出,来自 CRM 厂商的竞争正在加剧,它们正向联络中心市场扩张,并将自己的桌面端定位为客户服务的主要界面。
除微软之外,Salesforce 和 Zendesk 也是这一趋势的例证,两者在过去 18 个月内都推出了 CCaaS 解决方案。
然而,入局者不只是 CRM 厂商。UCaaS 和 CPaaS 厂商也在进入这一领域并争夺业务。同时,对话式 AI 厂商可能也会采取类似动作,Crescendo 最近就加入了战局。
原因何在?因为尽管它们的解决方案能快速交付价值,但底层基础设施决定了对话式 AI 部署的天花板。
4. 主权云竞赛已经开跑
对 CCaaS 的需求仍在上升,Gartner 预测到今年年底,CCaaS 将占全球坐席许可证的一半以上。
尽管如此,Gartner 强调了从美国供应商采购的”地缘政治复杂性”,促使许多厂商扩展其主权云方案。
欧洲尤其如此,Genesys 今年早些时候就在当地推出了此类方案。同时,该研究机构还将思科和 Odigo 列为可能的主权云选项。
不过,NiCE 和 Content Guru 也值得在此点名,因为它们在欧洲内外都拥有成熟的主权云方案。
本文来自作者投稿,版权归原作者所有。如需转载,请注明出处:https://www.nxrte.com/zixun/72771.html
